
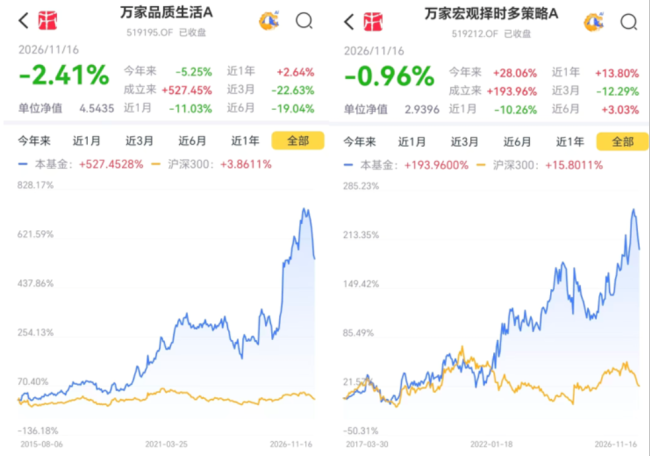
同一家基金公司,两位知名基金经理,一个季度的收益率相差近37个百分点。
2026年第三季度,莫海波管理的万家品质生活A(519195.OF)下跌10.24%,黄海管理的万家宏观择时多策略A(519212.OF)上涨26.65%。
如果只看这一段,价值投资似乎占据了明显优势。但今年上半年,领先的却是莫海波。
(来源:市值风云APP)
两人的差别,远不止一个买科技、一个买煤炭这么简单。拆开持仓和交易记录,会发现他们都敢于集中下注,也都在调整组合,只是配置的方向有所不同。
同一年的不同答卷
截至三季度末,莫海波管理6只基金,合计规模约127.28亿元。黄海管理4只基金,合计约62.61亿元。
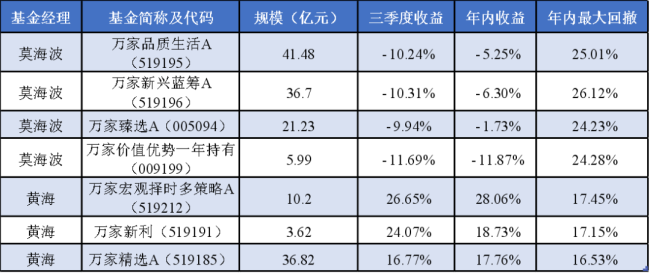
先把主要产品放在一起比较。业绩统一截至2026年11月16日,规模截至三季度末。
可以看出来,莫海波的4只产品年内收益全部转负,而黄海的3只产品表现还非常亮眼,其中宏观择时多策略A在同类型基金的年内排名比较靠前。
(来源:Choice数据、市值风云APP制表)
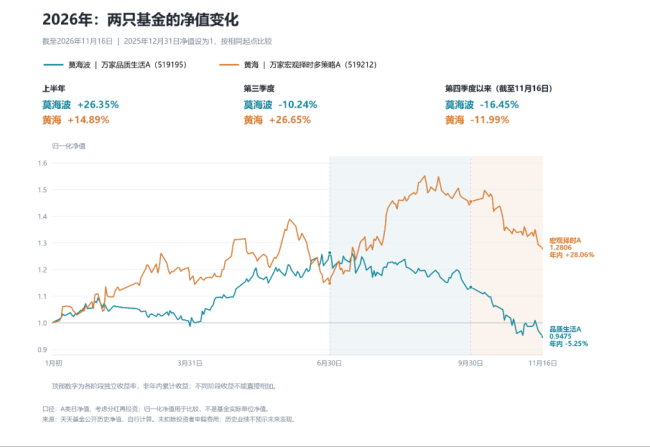
以两位的代表作为例,今年上半年,万家品质生活A上涨26.35%,万家宏观择时A上涨14.89%,莫海波领先11.46个百分点。到了三季度,两者分别下跌10.24%、上涨26.65%,排名迅速翻转。
进入四季度,截至11月16日,两只基金又分别下跌16.45%、11.99%。黄海保住了更厚的年内收益,但同样没有避开调整。
(来源:Choice数据,市值风云制图)
这说明,今年的差距主要在三季度拉开。莫海波此前受益较多的成长方向承压,黄海偏重的能源、周期配置体现了相对优势。
莫海波,在成长中寻找变化
莫海波2015年加入万家,同年开始管理品质生活,已经经历了多轮行业轮动,科技是近年来最鲜明的标签。
2024年的公开采访中,他解释过自己的选行业标准:经历较长时间调整、估值有吸引力、机构配置不拥挤,同时基本面出现改善。
历史上,他曾在新能源、半导体等方向进行较大力度配置,2023年又将研究重点转向AI。可以看出,他更习惯先判断产业机会,再集中配置,而非长期固定持有一个行业。
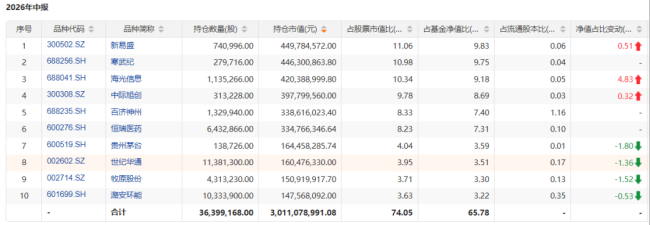
今年的持仓也在变化。二季度末,品质生活的前四大重仓股是新易盛、寒武纪、海光信息、中际旭创,合计占基金净资产37.45%。
(来源:Choice数据)
到了三季度末,百济神州成为第一大重仓股,权重9.31%,恒瑞医药达到8.08%,两家药企合计17.39%。寒武纪、海光信息退出前十,贵州茅台、牧原股份继续出现在重仓名单中。
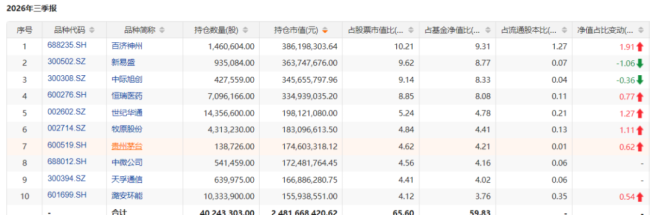
(来源:Choice数据)
这种调整,与他三季报中的判断基本一致:市场对AI的关注,正从投资规模转向实际回报和现金流,同时寻找估值、机构配置与基本面之间存在落差的机会。
他对创新药的关注,落在新产品收入、临床进展和海外商业化,对消费则更重视低预期下的经营改善。
不过,增加医药和消费不等于已经摆脱科技波动。三季度末,新易盛、中际旭创、天孚通信仍占品质生活净资产21.12%,整体组合偏集中。当成长资产整体承压,其他行业的配置未必足以抵消损失。
当然,莫海波旗下产品也不能完全画等号。
万家价值优势一年持有(009199.OF)在三季度末持有腾讯、阿里巴巴、哔哩哔哩、美团、小米,五家公司合计占净资产40.86%,港股互联网特征明显。今年以来,该基金下跌11.87%,同期万家臻选A(005094.OF)下跌1.73%。
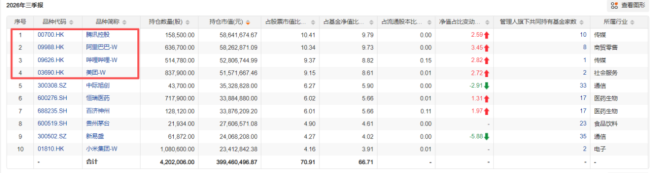
(来源:Choice数据)
因此,对莫海波的观察,不能停留在“是否继续看好AI”。更重要的是,新增的医药、消费配置能否形成独立收益来源,以及这些调整能否真正降低组合对少数成长方向的依赖。
黄海,防守之中也有进攻
黄海的证券从业时间超过25年,经历过策略研究和资产管理岗位,2020年9月起管理宏观择时、精选、新利等产品。与莫海波相比,他更强调宏观环境、资产价格和现金回报之间的关系。
今年三季度末,宏观择时的股票仓位达到94.5%,甚至高于品质生活。也就是说,他的防守主要靠重仓股。采矿业占基金净资产61.79%,潞安环能、晋控煤业、广汇能源位列前三,能源仍然是组合的主要支撑。
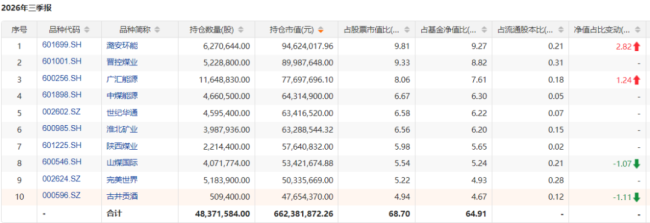
(来源:Choice数据)
但把这只基金理解为长期不动的煤炭组合,也不准确。
一季度末,前十大重仓股中有九只煤炭股。二季度末,贵州茅台、山西汾酒、古井贡酒进入前十。到了三季度末,世纪华通、完美世界进入重仓名单,两者合计占净资产11.15%。能源底仓之外,消费与游戏也承担了贡献增量收益的任务。
黄海在三季报中明确提到,参与了8月初科技股的超跌反弹。
他对能源的判断,也并非简单看涨商品价格,而是关注在较保守的盈利假设下,企业是否仍具备成本优势、现金流和持续分红能力。对于消费和科技,则分别考察预期是否过度悲观,以及订单、商业化和估值能否相互匹配。
换手率提供了另一个观察角度。按天天基金截至2026年6月末的滚动一年口径,宏观择时股票换手率为327.53%,品质生活为115.45%。前者明显更高,说明莫海波的行业方向保持相对稳定,宏观择时反而交易更加频繁。
领先者会换,风险不会消失
两人的持仓还有一个共同点,表面股票数量不少,真正影响收益的资产仍然集中。
今年六月末,品质生活持有69只股票,宏观择时持有37只。但持仓超过净资产1%的股票,分别只有21只、20只,合计权重达到86.05%、90.66%。
把时间拉长,业绩顺序也曾多次变化。
2022年,品质生活A下跌14.26%,宏观择时A上涨48.55%;2025年,前者上涨68.08%,后者下跌2.31%。今年又出现新的切换。
市场愿意为产业成长支付更高价格时,莫海波的组合更容易体现弹性。市场更看重当期现金回报、能源供需和估值保护时,黄海的配置更容易得到认可。
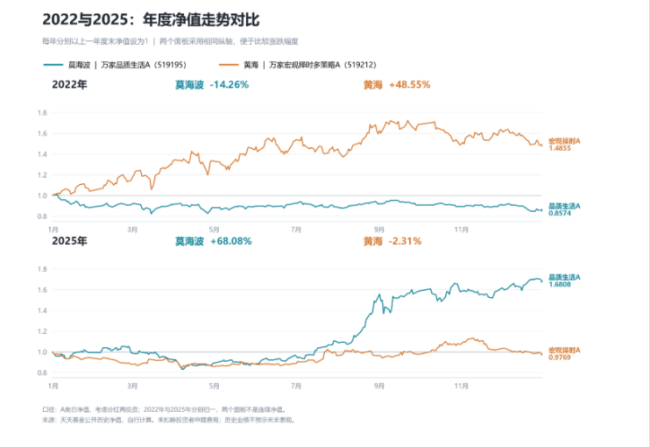
(来源:Choice数据,市值风云制图)
如果从黄海接手宏观择时的2020年9月23日开始到今年11月16日,品质生活A累计上涨约158.01%,宏观择时A上涨约85.51%。但同一区间,两者最大回撤分别达到42.19%、31.34%。价值风格可能带来的回撤也不一定少。
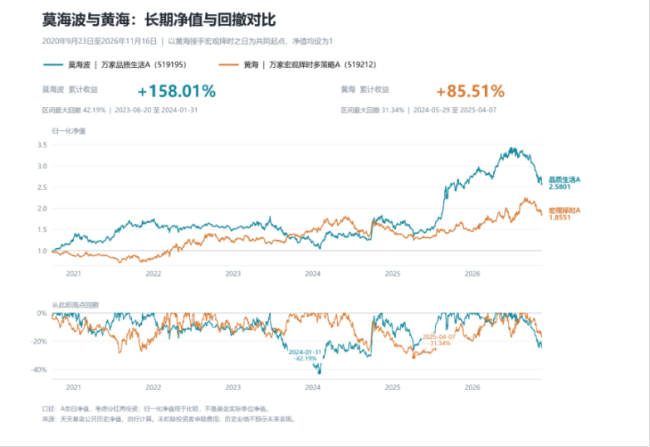
(来源:Choice数据,市值风云制图)
对于普通投资者,莫海波更适合作为观察产业趋势与行业切换的主动权益选手,前提是能够承受成长资产的大幅波动。
黄海提供了偏能源、现金流和估值判断的另一种选择,但煤炭等行业仍受商品价格、需求及政策影响,不能将其当成低风险替代品。
基民的风险承受能力需要在买入之前想清楚。只在某种风格领先时认可它,落后时又急着更换,最后很容易把两种策略各自难熬的阶段都经历一遍。